Saber quanto sua loja precisa vender por mês para não operar no vermelho é uma decisão de gestão, não só uma conta financeira. Na prática, esse número mostra a meta mínima de faturamento para cobrir custos fixos, custos variáveis e despesas do mês. Para pequenas e médias lojas, calcular esse indicador evita promoções mal planejadas, preços apertados demais e metas que parecem boas no papel, mas não sustentam a operação.
O ponto central é simples: não basta vender muito, é preciso vender com margem suficiente. Quando esse acompanhamento entra na rotina, o lojista consegue negociar melhor, ajustar mix, rever despesas e usar o sistema de gestão como apoio real na tomada de decisão.
Principais conclusões para aplicar na sua loja
- O valor mínimo mensal depende de dois números: custos fixos e margem de contribuição.
- Faturamento alto não garante resultado: sem margem, a loja pode vender bastante e ainda ter prejuízo.
- Desconto excessivo pode elevar a meta de vendas: cada redução de margem aumenta o esforço para empatar o mês.
- O cálculo precisa ser revisto com frequência: aluguel, folha, mix e taxas mudam ao longo do tempo.
- Um sistema de gestão ajuda a acertar a conta: com dados de vendas, produtos e despesas organizados, a meta fica mais confiável.
O que esse indicador mostra, na prática
Esse cálculo indica o faturamento mínimo que sua loja precisa alcançar para terminar o mês sem lucro e sem prejuízo. A partir dali, cada venda com margem positiva começa a contribuir para o resultado. Antes desse ponto, o negócio ainda está pagando sua própria estrutura.
Para o varejo, essa leitura é especialmente útil porque a operação mistura muitas variáveis: compra de mercadoria, imposto, comissão, taxa de cartão, frete, aluguel e equipe. Quando o lojista olha só para o total vendido, perde o que realmente importa, que é o quanto sobra para sustentar a empresa.
Como calcular quanto sua loja precisa vender por mês
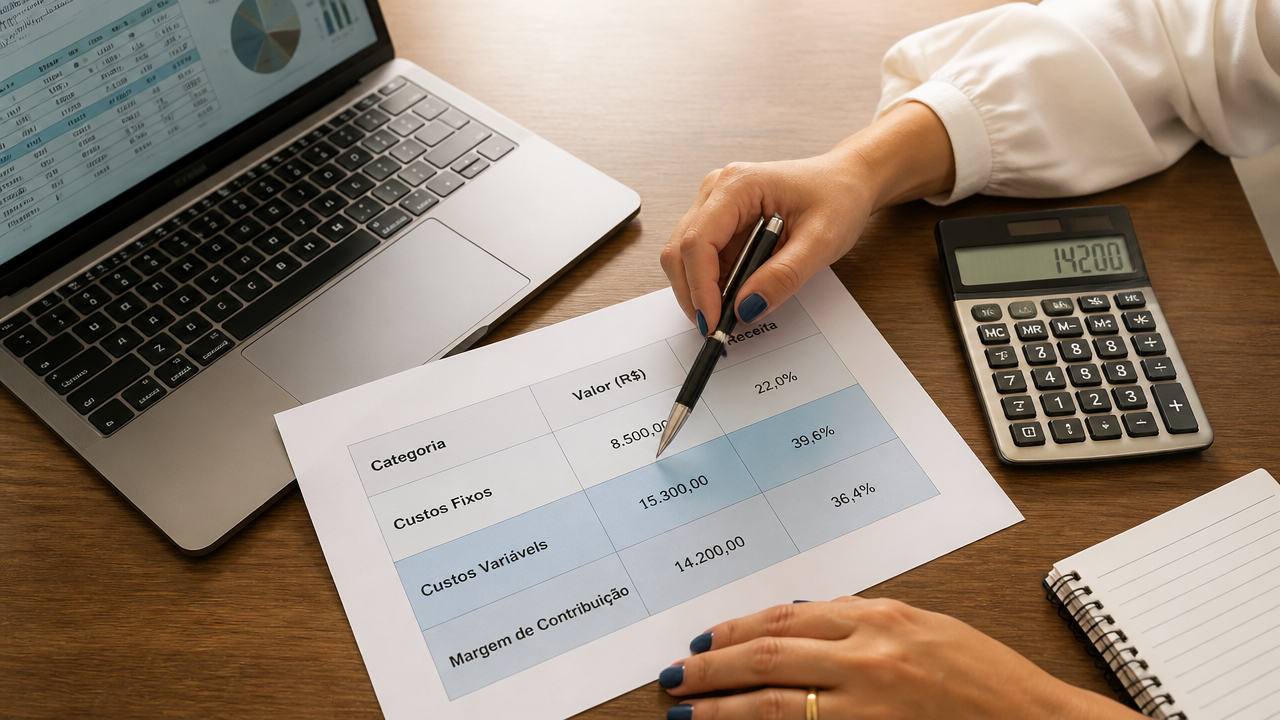
A fórmula mais prática é esta: ponto de equilíbrio em faturamento = custos fixos ÷ índice da margem de contribuição. O segredo está menos na fórmula e mais em classificar os números corretamente.
Primeiro, some os custos fixos, que existem mesmo se a loja vender pouco. Depois, descubra a margem de contribuição, que é a parte da venda que sobra após pagar os custos variáveis. Em geral, entram como variáveis o custo da mercadoria vendida, impostos sobre a venda, comissão, embalagem, frete subsidiado e taxas do cartão.
Quais gastos entram em cada grupo?
- Custos e despesas fixas: aluguel, pró labore, salários administrativos, internet, contador, sistema, energia mínima, mensalidades e contratos fixos.
- Custos e despesas variáveis: mercadoria, comissões, impostos sobre venda, taxas de pagamento, fretes pagos por pedido e brindes promocionais por venda.
Se a classificação estiver errada, a meta mensal também fica errada. Por isso, vale revisar o plano de contas e manter despesas bem categorizadas no sistema.
Exemplo simples para uma loja física ou virtual
Vamos a um exemplo direto. Imagine uma loja com custos fixos mensais de R$ 18.000. No histórico de vendas, ela percebe que, a cada R$ 100 faturados, sobram R$ 40 depois dos custos variáveis. Isso significa que o índice da margem de contribuição é 40%, ou 0,40.
Nesse caso, a conta fica assim:
R$ 18.000 ÷ 0,40 = R$ 45.000
Ou seja, essa loja precisa faturar R$ 45.000 no mês para empatar. Abaixo disso, fecha com prejuízo. Acima disso, começa a gerar lucro.
| Item | Valor |
|---|---|
| Custos fixos mensais | R$ 18.000 |
| Margem de contribuição | 40% |
| Meta mínima de faturamento | R$ 45.000 |
Esse raciocínio também pode ser convertido em quantidade. Se o ticket médio for R$ 150, a loja precisaria de cerca de 300 vendas no mês para atingir a meta mínima.
O que é margem de contribuição e por que ela importa tanto?
A margem de contribuição é o indicador que traduz a qualidade da venda. Não importa apenas vender, importa o quanto cada venda ajuda a pagar a estrutura do negócio. Quando a margem cai, o ponto de equilíbrio sobe. Quando a margem melhora, a meta de faturamento fica mais leve.
Por isso, decisões comerciais afetam diretamente esse cálculo. Um desconto frequente, um frete absorvido sem critério ou uma taxa de cartão mal negociada podem parecer detalhes pequenos, mas elevam bastante a necessidade mensal de vendas.
É aqui que o Gestor Loja pode apoiar a gestão. Com cadastro de produtos, relatórios personalizados e visão centralizada das vendas, fica mais fácil enxergar quais itens têm melhor saída, quais margens são mais apertadas e onde o ajuste precisa acontecer.
Por que olhar só o faturamento não basta para saber se a loja está saudável?
Porque faturamento é volume, não resultado. Duas lojas podem vender o mesmo valor no mês e terminar com desempenhos muito diferentes. A diferença está na composição das vendas, nas despesas e no controle operacional.
Uma loja que vende mais produtos de baixa margem pode precisar faturar muito mais para empatar. Outra, com mix melhor e despesas mais enxutas, pode atingir lucro mais cedo. O erro comum é comemorar a venda bruta e ignorar quanto ela realmente contribui para sustentar a empresa.
Se você acompanha crediário, consignado, emissão fiscal e relatórios em planilhas soltas, a chance de distorção aumenta. Centralizar esses dados em um sistema reduz retrabalho e melhora a leitura do negócio.
Quais são os três tipos de ponto de equilíbrio?
Os três tipos existem para responder perguntas diferentes. Entender essa diferença ajuda a usar o indicador com mais maturidade.
- Contábil: mostra quando a receita cobre todos os custos e despesas contabilizados.
- Financeiro: considera apenas o que sai do caixa, útil para gestão de liquidez.
- Econômico: soma a remuneração mínima esperada pelos sócios, útil para avaliar se o negócio compensa.
Para a rotina da maioria das lojas, o contábil é o ponto de partida. Já o financeiro é valioso quando o problema principal é caixa apertado, parcelamentos ou sazonalidade.
Como reduzir a meta mínima de vendas sem depender só de vender mais
A forma mais inteligente de baixar esse patamar é mexer nos números que realmente o formam. Nem sempre a solução é trazer mais pedidos. Muitas vezes, a melhora vem de margem, mix e eficiência.
Onde agir primeiro
- Rever preços com base em margem, não só na concorrência.
- Reduzir descontos automáticos e promoções sem cálculo.
- Negociar melhor com fornecedores e operadoras.
- Diminuir despesas fixas pouco produtivas.
- Priorizar produtos com maior contribuição.
- Acompanhar ticket médio e giro por categoria.
Quando essas ações são monitoradas todos os meses, a meta deixa de ser uma surpresa no fim do período e vira um painel de controle.
Como transformar essa conta em rotina de gestão
O melhor cálculo é o que vira hábito. Defina a meta mínima do mês, acompanhe o realizado por semana e compare o desempenho por categoria, canal e vendedor. Isso permite corrigir a rota antes que o problema vire prejuízo consolidado.
Uma boa rotina inclui três passos: atualizar despesas fixas, revisar a margem dos principais produtos e acompanhar o faturamento acumulado contra a meta mínima. Com o apoio do Gestor Loja, esse processo tende a ficar mais rápido porque as informações ficam centralizadas e os relatórios podem ser ajustados à realidade da operação.
No fim, a pergunta não é apenas quanto sua loja vende. A pergunta certa é quanto ela precisa vender, com a margem certa, para sustentar a operação com segurança. Quando essa resposta fica clara, a gestão melhora junto.
Perguntas frequentes
O que é margem de contribuição e por que ela importa tanto?
Margem de contribuição é o valor que sobra da venda depois de pagar os custos e despesas variáveis, como mercadoria, imposto sobre a venda, taxa do cartão, comissão e frete. É essa sobra que ajuda a cobrir os custos fixos da loja e, depois disso, gerar lucro.
Quais são os três tipos de ponto de equilíbrio?
Os três mais usados são: ponto de equilíbrio contábil, quando a receita cobre todos os custos e despesas; ponto de equilíbrio financeiro, quando considera apenas desembolsos de caixa; e ponto de equilíbrio econômico, quando inclui a remuneração mínima esperada pelos sócios. Cada um serve para uma decisão diferente.
Por que olhar só o faturamento não basta para saber se a loja está saudável?
Porque faturamento, sozinho, não mostra o que sobra no caixa. Uma loja pode vender bastante e ainda assim perder dinheiro se a margem for baixa ou se os custos fixos estiverem altos. O indicador correto combina custos fixos com margem de contribuição para mostrar a meta mínima real do mês.
Posso calcular esse indicador por produto ou categoria?
Sim, mas o cálculo por produto ou por categoria costuma ser mais útil. Quando a loja trabalha com margens muito diferentes, usar uma média geral pode distorcer a análise. Nesses casos, vale separar linhas de produto e acompanhar a contribuição de cada uma para a operação.
O que fazer se a loja não está alcançando a meta mínima mensal?
Se as vendas ficarem abaixo da meta mínima por vários meses, o caminho é agir nas variáveis que mais pesam: rever preço, mix, descontos, compras, comissão, taxas e despesas fixas. O importante é não esperar o caixa apertar para reagir. Acompanhar isso toda semana acelera a correção.